 欢欢@盖世汽车供应链
 悠悠@盖世汽车
 豆豆@盖世汽车


中国车企在东南亚,开始为卖得太好“买单”
2021年,泰国全年只卖出了大约2000辆纯电动车。到了2026年,仅前8个月这个数字就变成了14.9万辆。五年时间,增长了70多倍。
中国品牌是这股浪潮里最大的推手。长安、广汽、五菱、长城……这些名字在曼谷街头出现的频率越来越高。再将视线放大到整个东盟市场,2025年新能源汽车销量达到58万辆,同比增长121%,中国品牌贡献了其中超过三成的份额。
但热闹的另一面,是政策风向正在变。进口关税、本地化率两大手段,成为了最有力的武器。一边是销量猛涨,一边是出口门槛抬高。中国车企在东南亚的好日子,正在发生变化。
中企新能源攻势凶猛
东南亚汽车市场长期是日系的天下。上汽通用五菱海外事业部东南亚运营总监文烈锋在泰达论坛上回忆,五菱刚进入印尼时,日系品牌的市场占有率超过99%。“哪怕抢下1个百分点的份额,都会引发当地关注。”
但新能源给了中国品牌一个弯道超车的机会。
2025年东盟汽车总销量341万辆,其中新能源汽车销量58万辆,同比增长121%,渗透率达到17%。到了2026年上半年,新能源渗透率进一步攀升到24%。
中国品牌是这轮增长的重要贡献者。数据显示,2026年上半年,中国品牌在东南亚六国乘用车市场净增10.3万辆,高于整个区域市场9.5万辆的净增量,市场份额提高了6.8个百分点。反观日系品牌,同期销量减少2.9万辆,市场份额下降6个百分点。

图片来源:泰国投资促进委员会
具体到品牌,部分中国品牌进入东盟汽车销量前十,销量实现翻倍。基于此,中国汽车出口对东盟市场的覆盖持续扩大。中国机电产品进出口商会汽车国际化专业委员会原秘书长孙晓红介绍,2025年中国对东盟(11国数据口径)出口乘用车近80万辆、商用车19万辆。
中国车企在不同国家的市场表现,也呈现出各自的特点。
泰国是中国车企在东南亚的桥头堡。2023年,当地纯电动汽车产量只有160辆,2025年已经达到约7万辆,8家整车企业建成生产基地。截至2026年6月,泰国市场已有52个纯电品牌、112款纯电车型。
在泰国纯电动车市场,中国品牌占据七成份额,上汽MG、五菱、长城、江淮等相继进入。其中,五菱在泰国的整体份额达到22%,仅次于日系品牌。

图片来源:盖世汽车,2026泰达论坛
在泰国纯电动市场,MG、比亚迪占据销量前两位。除此外,还有埃安、哪吒、深蓝等上榜TOP10。在新能源助力下,中国品牌在泰国拿下了近四成份额。
在印尼市场,中国品牌销量也在大幅扩大,份额达到25%。该地新能源渗透率大幅增长,今年上半年达到26.8%。这背后是五菱等中国车企推动。五菱从2022年投放Air ev开始,陆续推出缤果、云朵等车型。
在马来西亚,宝腾等本土品牌占据主导。鉴于宝腾隶属吉利,在其和吉利星愿拉动下,马来西亚新能源渗透率也达到了13%。奇瑞表现也较为亮眼,去年销售了3万余台。

图片来源:盖世汽车,2026泰达论坛
在中国品牌的攻势下,日系在泰国、越南等东南亚六大核心市场,份额都处于下滑阶段。这是因为日系在新能源这个新赛道上,反应速度过慢,错失先机。
进口冲击引发的产业戒备
中国品牌卖得越多,当地产业的担忧就越重。
苏诺・桑斯尼特在演讲中透露了一个关键数字:泰国市场上所有车型中,在本地生产的汽车只有19%。也就是说,超过八成的车是靠进口卖出去的,其中很大一部分来自中国。尤其是新能源产品,泰国目前市面上大多数都是进口,其中中国品牌占比57%。
这个数字让泰国本土产业坐不住了。
今年5月,泰国汽车行业协会联合向政府请愿,呼吁大幅提高整车进口消费税,强化本地生产壁垒。孙晓红解释,泰国业界担心EV3.5政策在2027年到期后,部分车企会放弃本地生产、转向整车进口,导致本土供应链被抽空。
如果这种情况发生,泰国本地工厂和供应链就可能面临订单减少,甚至产能闲置的问题。
这份担忧背后,涉及泰国约1500家本土制造企业。对它们来说,进口车企带来的压力已经超出车型之间的销量竞争。汽车制造业关联着零部件供应、工厂投资和就业,一旦整车企业改变生产安排,影响也会沿着供应链传导。
孙晓红将这种风险概括为“工业悬崖”:当政策支持退坡,企业如果集中转向进口,本地产业可能在短时间内承受明显冲击。
类似的产业戒备,在东南亚其他市场也有迹可循。文烈锋提到,日系车企在东南亚经营超过50年,长期建立了生产体系和经销网络。印尼的品牌结构可以说明这种格局有多深。中国品牌进入前,日系品牌市场占据绝对主导,当地LCGC、LCEV等产业政策早期也主要由日系企业参与塑造,适配日系车型。

Veloz HEV;图片来源:丰田
面对中国品牌在新能源市场的快速增长,日系企业会通过行业协会游说各国政府,推动调整新能源优惠政策。
价格竞争又加重了这种压力。在泰国市场,部分中国品牌采取较为激进的定价策略,希望尽快争取消费者和市场份额。打价格战,这会影响到当地对中国车企的形象。价格变化如果过于剧烈,不仅会影响消费者对车辆保值能力的判断,也可能冲击经销商和售后体系的长期经营。
因此,泰国乃至东南亚业界提出的担忧,既有对进口增长的直接反应,也包含对本地制造能力、供应链稳定和市场秩序的考虑。
本土化门槛全面加强
当地产业对进口增长的担忧,正在逐渐转化为具体的政策要求。
这轮政策调整有两项重要背景。一方面,新能源车型在东南亚快速增长,进口车型在部分市场占据较大比重,本地制造业希望通过政策引导,推动更多生产和供应链环节落地。

另一方面,新能源汽车在东南亚的市场规模持续扩大。泰国新能源渗透率达到约30%,印尼达到27%,越南约为40%。当新能源从市场培育阶段走向规模化发展,主要市场也开始把更多注意力放到本地生产、产业链建设和长期竞争力上。
文烈锋表示,东南亚各国的政策正在从短期关税减免、购车补贴刺激销量,转向依靠本地化规则引进产业链。
由于中国车企在当地建厂更多,泰国的政策变化最受关注。按照EV3.5政策规则,2025年企业每在泰国市场进口一辆车,需要完成1.5辆本地生产额度作为抵消;到2027年,这一比例将提高到1比3。同时,泰国要求三电系统中至少有一项实现本地生产。
苏诺·桑斯尼特还透露,泰国正在提高整车进口消费税,税率预计从原来的10%提高到30%左右,但具体调整方案尚未正式公布。
苏诺·桑斯尼特也谈到了泰国政策调整的背景。但他同时强调,调整政策并非为了阻止中国汽车进口。“我们希望共同发展,保护中国OEM整车厂,但是希望他们能够在泰国建立和投资工厂,参与到最新的技术竞争中去。”
税收评价规则也在变化。泰国汽车研究院(TAI)执行副主席特里蓬·布尼亚曼表示,过去汽车税收主要依据二氧化碳排放量核定,现在新增了碳足迹和ADAS高级驾驶辅助系统考核要求。车辆的环保表现和技术配置,将进一步影响税收待遇。
印尼的政策要求同样明确。按照当地规划,汽车本地化率从2026年的40%逐步提高,2029年达到60%,2030年达到80%。印尼还对不同电池技术路线实行差别化税收优惠:采用镍基电池可以享受全额优惠,磷酸铁锂等非镍基电池的优惠则会打折。
与此同时,印尼原有的新能源汽车增值税减免政策在2026年后不再延续,部分政策红利将逐步退出。孙晓红提到,印尼当地有一种说法:“政策要看十步,规划五步,实际先做三步。”这句话反映出当地政策调整较快,企业不能把长期规划完全建立在当前优惠条件之上。
马来西亚也在提高进口和生产门槛。按照现有政策,当地整车进口车型售价门槛为20万马币,本地KD组装车型的售价门槛为10万马币。同时,马来西亚拟征收新能源汽车专项税,用于支持电动车基础设施建设。对于非新能源车型,如果本地化不达标,将面临60%的高税率。
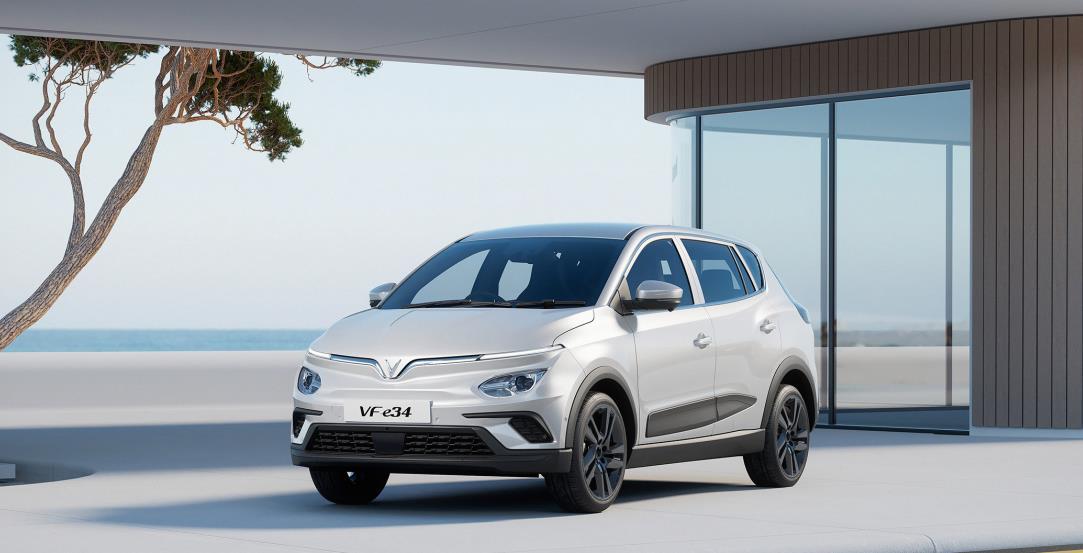
图片来源:VinFast
越南的情况比较特殊。当地新能源渗透率已经达到约四成,但这主要由本土品牌VinFast等推动,中国品牌份额仅在1%左右。VinFast自建了约3万个充电桩,但不对其他品牌开放。对中国品牌来说,进入越南市场除了要面对产品和品牌竞争,还需要考虑充电基础设施带来的生态壁垒。
文烈锋坦言,国内建桩相对容易,海外则要面对土地获取、电网扩容等成本与难题。
从泰国的进口抵消比例,到印尼的本地化率要求,再到马来西亚的进口售价门槛,各国规则虽然不同,却都在提高企业进入和经营市场的条件。新能源渗透率提升,使各国有了进一步发展本土产业链的市场基础。进口增长带来的产业压力,则让本地生产和供应链建设成为政策关注的重点。
对于中国车企来说,这些变化已经开始影响产品定价、生产安排和投资计划。过去那种“靠出口就能打天下”的模式,正在走到尽头。
从“卖出去”到“扎下根”
政策门槛不断提高,中国车企在东南亚的经营方式也需要跟着调整。建厂、提高本地化率,是企业适应新规则的一步,还要在当地长期经营,并解决产品适配、渠道建设、合规管理和投资回报等问题。
鉴于东南亚各国政策不同,中国车企需要坚持一国一策,在产品、渠道和营销上做好本地化适配,同时与当地合作伙伴建立联系。
目前,五菱在东盟区域拥有220家门店,服务用户超过16万。对它来说,门店和用户规模是业务发展的基础,接下来还需要把产品、生产、渠道和服务连接起来,形成能够持续运转的本地业务。
本地化也给企业带来了更复杂的合规要求。东南亚并非一套规则通行的统一市场,各国在原产地、认证和准入等方面存在差异。固盛镁安碳技术有限公司董事长吴晞提到,东南亚有八大合规风险域,其中原产地规则尤其重要。
吴晞建议借助AI工具整合不同国家的合规标准,减少企业重复处理信息的成本。在产能布局上,她还提出,可以将国内富余设备按照当地合规要求改造后转移到东南亚,降低重新建设生产能力的投入。

图片来源:盖世汽车,2026泰达论坛
从整个产业的投资规模看,中国汽车企业已经在东南亚投入了相当多的资源。孙晓红提供的数据显示,2021年至2026年,中国汽车产业对东盟累计承诺投资达到177.1亿美元,其中2022年之后的新增投资占比超过80%。投资主要集中在印尼和泰国,分别占36%和32%;整车投资占54%,动力电池占34.5%,其余为零部件投资。目前,约有超百家中国零部件企业在东南亚布局。
投资推进的速度也在加快。2022年以来,中国车企累计投资额达到138亿美元,宁德时代、长安等项目相继落地。
不过,承诺投资并不等于产能已经形成。目前,泰国项目投产率达到76.4%,印尼约为40%,马来西亚约为20%。这三大国家,是中国车企投资的核心地区。不同国家的投产进度存在差异,也说明企业从项目落地到稳定生产,还要经历建设、配套和运营等多个环节。只有工厂真正运转起来,并与当地供应链建立联系,投资才能逐步转化为经营能力。
这也是孙晓红提出“站得住,回得来”的原因。“站得住”,要求企业在当地形成稳定的本地化经营能力,不能只依靠短期贸易;“回得来”,则要求海外业务形成可持续收益,并与国内研发建立联系。海外经营如果长期依赖低价和补贴,难以产生稳定回报,也就难以反哺后续研发和产品投入。
价格竞争同样需要纳入长期经营的考量。三部门联合发布的《汽车行业境外竞争行为与合规建设指引》中,7条竞争规范有6条聚焦价格竞争。孙晓红认为,低价竞争可能在短期内帮助企业扩大销量,但长期会破坏行业生态。
对于需要持续投入渠道、售后和本地生产的车企来说,价格策略还会影响经销商经营和服务体系的稳定性。
东南亚市场的竞争,正在从产品进入和销量增长,延伸到生产、合规、供应链和经营能力。企业要做的,是让投资真正转化为产能,让产能融入当地产业,再通过产品、渠道和服务形成持续收益。


