 欢欢@盖世汽车供应链
 悠悠@盖世汽车
 豆豆@盖世汽车


巴黎车展上的两种姿态:中国猛攻,日系保守
10月12日,巴黎凡尔赛门展览中心,2026巴黎国际车展正式开幕。中国车企与日系车企在此同台亮相。对双方而言,欧洲虽是第三方市场,但却是必争之地。

图片来源:巴黎车展官网
过去,日系车企凭借多年深耕,在欧洲拥有更高品牌认知度与稳定市场基本盘。格局转折发生在今年初:欧洲汽车制造商协会(ACEA)调整统计口径,将沃尔沃归入母公司吉利集团。统计规则变化,直接抬升中国车企在欧洲的销量数据。
从5月起,中国车企欧洲新车注册量开始比肩甚至阶段性反超日系。尽管沃尔沃本源是瑞典品牌,但在行业对比与市场舆论中,中国品牌与日系车企已经被放在同一标尺衡量。
本届巴黎车展,正是这一产业变化的直观缩影。
来的,和没来的
根据巴黎车展官方展商目录,本届共有59家整车展商。中国品牌合计22家(含中资控股品牌沃尔沃、路特斯、smart等),占展商总数37.3%,参展数量超过东道主法国(10家)与德国(7家)之和。而上一届巴黎车展,中国参展品牌仅 9家。从这足以看出中国车企开拓欧洲市场的决心。
其中,奇瑞集团携奇瑞、欧萌达、Jaecoo三大品牌参展。吉利系数量最多,吉利、领克、路特斯、smart、沃尔沃、极氪六个品牌分布在五个展馆。参展不等于在售,当前能够在法国市场直接下单的中国品牌仅有9家。
中国车企参展重心集中在新能源与智能化。比如,比亚迪展台一方面带来海豹U、元PLUS等已在欧洲上市的纯电车型,另一方面全球首发Shark插混皮卡,展出多款面向欧洲市场全新开发的插混车型,腾势、方程豹品牌车型也同台亮相。
吉利集团展示覆盖入门到豪华的完整产品矩阵。零跑依托与Stellantis的合作,展出即将在欧洲本土工厂投产的B10,还将迎来A05、D19等首秀。

图片来源:小鹏
小鹏带来G6、G9等,重点展示智能驾驶能力。小鹏在欧洲格拉茨下线的G9L将驾驶1324公里开往巴黎车展。
和中国车企大规模参展形成对比,日系车企姿态保守,仅有丰田、本田、斯巴鲁三家参展。丰田仅设置小型技术主题展位,核心展示混动、氢能等脱碳技术路线。

图片来源:巴黎车展官网
本田重点展示其混动技术,带来了全新Prelude e:HEV混动跑车,同时展出多款混动车型。
斯巴鲁是唯一在媒体日举办专场发布会的日系车企,展出Solterra纯电SUV、E-Outback电动傲虎、旭豹等车型,主打水平对置发动机、对称全时四驱与EyeSight智驾,聚焦户外越野赛道。
品牌认知层面,据第三方调研数据显示,日系车企在欧洲积淀深厚,丰田在欧洲品牌认知度超过80%,本田、日产拥有数十年市场积累。中国阵营里,沃尔沃(计入吉利口径)、MG(归入上汽)等认知度较高,还有部分自主品牌在欧洲普通消费者群体中的认知度仍有待提升。
双方产品竞争集中在两大价格区间。一是2万至3.5万欧元紧凑型市场,比亚迪海豚、上汽MG4、领克01等,直面丰田卡罗拉、本田思域、日产逍客等日系主力车型。
二是3.5万至5万欧元中型车市场,比亚迪海豹U、领克08等向上突破,对标丰田RAV4、本田CR-V、日产奇骏。极氪001定价更高,布局高端细分市场。
日系依靠可靠性与保值率积累用户口碑,在德国、法国、意大利、西班牙等欧洲核心国家市场,依旧保有优势。丰田在这些市场销量稳居前十,本田、日产份额稳定。
相较之下,中国车企当前销量更多集中在西班牙、意大利、葡萄牙等南欧市场,在德、法等核心市场渗透率待提升。
数月前的历史性超越
车展是产品前瞻,新车注册量代表市场实绩。欧洲市场,中国品牌正在追赶并阶段性超越日系。ACEA数据显示,2026年5月,中国车企在欧洲31国(欧盟27国+英国+欧洲自由贸易联盟)乘用车注册量首次超过日本车企。

欧洲31国新车注册量,图片来源:ACEA数据
5月上汽、吉利、奇瑞、零跑、比亚迪五家中国车企合计注册13.8万辆,同比增长65%;同期丰田、日产、铃木、马自达、本田、三菱六家日系车企合计注册13万辆,同比下滑3.1%。中国车企当月销量高出日系近8000辆,市场份额达到12%。
这是中国车企月度新车注册量首次在欧洲超越日系车企。
6月,差距进一步扩大。五家中国车企欧洲销量17.2万辆,六家日系车企15.9万辆,领先规模扩大至1.3万辆。连续两个月反超,让中国车企赶超日系,从偶然波动转为趋势信号。
分企业来看,吉利集团份额升至3.5%,上汽集团、比亚迪、奇瑞三家份额均超2%,比亚迪份额同比翻倍,奇瑞增幅超3倍。
到8月,中国车企欧洲单月销量突破10万辆。其中,比亚迪累计23.4万辆,同比增长144%;奇瑞(含Omoda、Jaecoo)同期20.8万辆,同比增长接近280%。两家企业注册量均高于特斯拉同期19万辆纯电注册量。
同一口径下,日系品牌当月在欧洲销量与中国品牌基本持平。丰田集团(含雷克萨斯)贡献最大,同期注册量约6.2万辆,同比微增4.2%。本田、日产销量同步下滑,二者销量之和仅约丰田集团一半。
德国汽车管理中心(CAM)Automotive Compass报告显示,2026年前8个月,欧洲市场新增约50万辆新车注册量,其中40万辆来自中国车企,贡献占比84%。剔除中国车企增量,其余所有车企合计增长率仅 0.3%。
也就是说,若无中国车企拉动,欧洲车市整体近乎零增长。
什么在驱动 “超越”
沃尔沃纳入集团统计抬升了中国车企合并销量,但自主品牌本身在欧洲的增长同样真实。
本轮增长的底层逻辑,是欧洲动力结构发生深刻转变。这期间,中国车企抓住了电动化转型窗口期。
ACEA数据显示,2026年1-8月欧盟乘用车注册结构:混动占比36.6%,仍是市场第一大品类。纯电+插混则合计占比31.7%。统计上,油电混动不属于纯电、插混电动。只押注纯电赛道的品牌,会错失这一增量市场。

图片来源:ACEA数据
中国车企捕捉到市场特征。欧盟对纯电动车征收反补贴关税之后,中国车企主动调整出口产品结构,加大插混与混动投放。比亚迪布局最为全面,ACEA数据显示,其8月在欧洲市场(EU+EFTA+UK)零售2.5万辆,其中德国市场贡献5256辆,成为比亚迪欧洲第一大单一市场。
其中,英国是中国品牌最大单一市场,贡献度达23%。其次是德国、西班牙,前8月销量均破万。加上意大利、波兰、法国,这六国合计占中国品牌在欧洲市场销量的七成。
日系车企在欧洲产品结构依旧以混动、燃油为主。丰田集团(含雷克萨斯)2026年前8个月欧洲零售销量78.8万辆,同比小幅增长约1%,其中油混占总销量的七成。纯电车型虽然增速亮眼,但整体体量仍然偏小。
本田欧洲市场核心产品同样为混动,全新Prelude e:HEV混动跑车是其最新车型,是其重返巴黎车展的重磅展品。日产在车展发布PIXO小型纯电轿车,但e-Power混动依旧是欧洲核心技术路线。
与此同时,中国车企加速落地欧洲本地化产能,形成自建、合资、代工多路径并行的布局模式。比亚迪匈牙利工厂总投资40亿欧元,远期规划年产能30万辆,一期产能15万辆,计划2026年四季度启动整车组装,也是中国车企在欧洲首座自建乘用车整车厂。
奇瑞则联合Ebro-EV Motors改造西班牙原日产工厂。上汽欧洲首座整车工厂确定落户西班牙,预计2027开工、2028年底投产。吉利也与福特签约,在西班牙瓦伦西亚组建合资公司。

图片来源:上汽名爵
除此之外,零跑依托Stellantis西班牙工厂探索共线生产;小鹏、广汽则选择麦格纳奥地利工厂代工生产。
更具标志性的变化是,日系闲置产能也开始向中国车企开放,日产在6月与奇瑞国际英国公司签署非约束性谅解备忘录,探讨桑德兰工厂为奇瑞生产乘用车。
一项国际管理咨询公司调研显示,超五成欧洲受访者明确表达换购中国品牌汽车的意愿。调研存在主观性,但侧面反映中国品牌认知正在改善。
中国机电产品进出口商会汽车国际化专业委员会原秘书长孙晓红表示,中国汽车在欧洲阶段性超越日系,是以电动化为核心的综合竞争优势带来的结果。在欧洲车市今年的增长,则源于市场上可选电动乘用车持续丰富。
他同时指出,对比日系车企,中国品牌在产业生态、售后服务体系虽然有短板,但补齐短板之后,增长趋势具备可持续性。
隐忧与变数:欧洲突围的新挑战
中国车企欧洲份额快速攀升背后,本土车企反攻、贸易政策不确定性、品牌与服务短板多重风险同步显现。
面对中国车企加速在欧洲建厂、借道代工快速渗透市场的态势,欧洲本土车企开启了主场防守反攻。
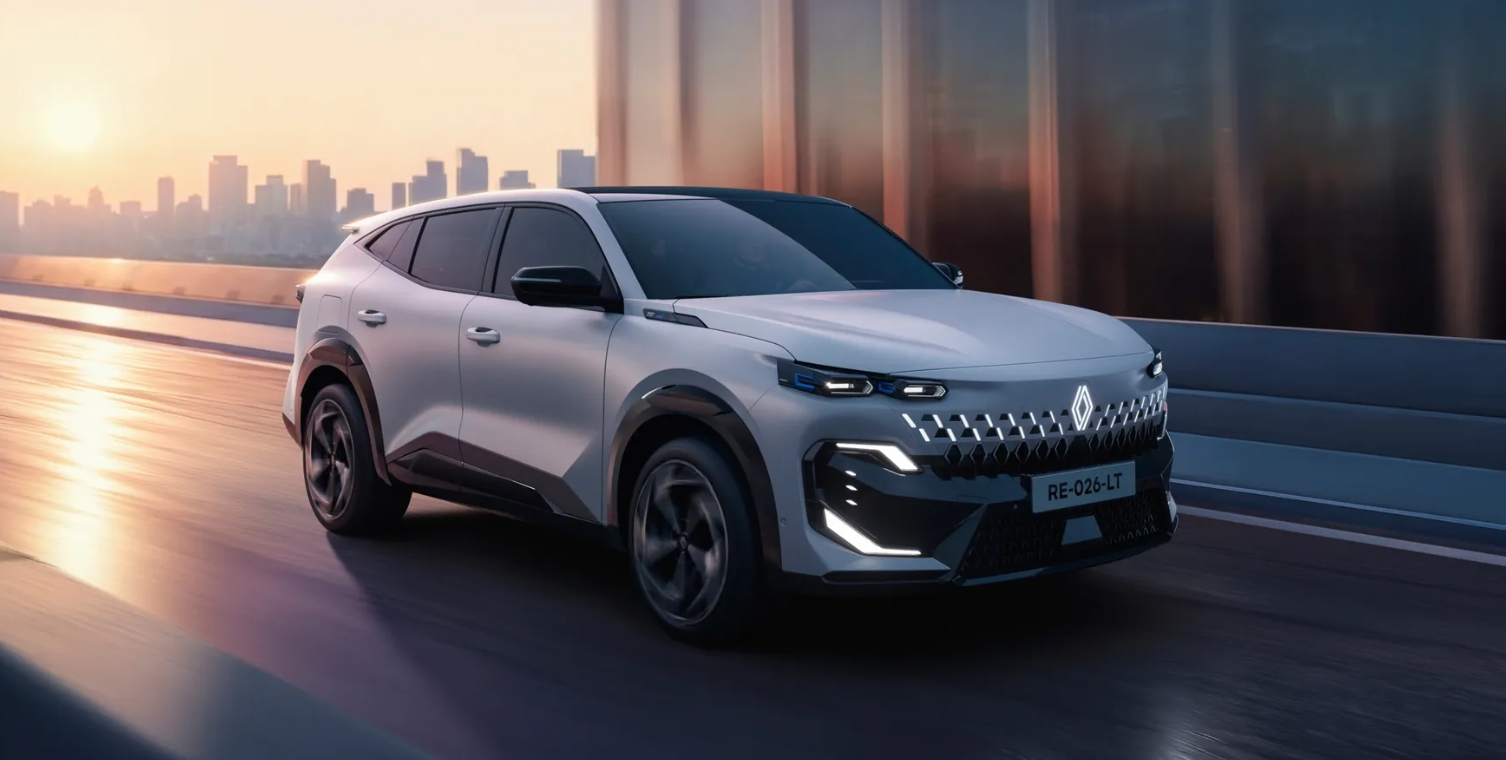
今年,雷诺集团发布全新战略规划,明确了清晰的电动化转型节奏。雷诺品牌计划在2030年实现欧洲市场纯电、混动车型销量各占五成,并将在周期内推出22款全新车型,其中纯电车型多达16款,全力强化本土产品竞争力。
在自主加速电动化迭代的同时,雷诺也正视自身新能源技术短板,选择通过深度绑定中国产业链补齐能力缺口。
图片来源:雷诺汽车
在海外布局上,雷诺与吉利落地巴西合资项目。为进一步压缩研发成本、接轨全球顶尖新能源技术体系,雷诺还深度借力中国供应链与研发体系。其形成了“欧洲本土反攻+中国技术赋能”的双向发展模式。
Stellantis采取了“攻防并举”的策略:集团入股零跑,设立合资公司负责零跑在欧洲的分销。今年双方进一步扩大产能合作,计划在西班牙工厂新增产线,评估共线生产零跑B10与欧宝C级纯电SUV。
同期,Stellantis与东风签署备忘录,拟组建欧洲合资企业,依托其渠道销售岚图电动车。同时,双方达成10亿欧元合作,在中国生产标致、Jeep电动车供全球出口。
与此同时,大众也加快电动化转型,持续迭代欧洲ID.系列车型,并将中国产电动车返销欧洲市场。
日系车企依托成熟混动守住基本盘。丰田、雷克萨斯欧洲电动化占比走高;本田、日产落地新一代混动产品与本地化项目,依靠长期技术积淀对冲中国品牌纯电、插混冲击。
贸易政策是中国车企欧洲扩张最大的不确定性。10月8日至9日,中欧贸易投资磋商机制第二次会议在北京举办,双方达成16点框架谅解文件,首次将混动、插混车型纳入出口调控范畴。
欧盟贸易专员谢夫乔维奇会后表示,计划四年内,中国混动、插混车型对欧出口削减过半,减少数百万辆进口规模,并称本次成果是贸易再平衡的“关键第一步”,但并非终点。

图片来源:比亚迪
双方同步确认,继续推进纯电动车反补贴复审以及企业价格承诺机制,中国车企对欧整车出口正式进入规范化管控阶段。
面对这一变化,ACEA对混动进口管控方案表示欢迎;德国汽车工业协会(VDA)态度审慎,协会主席穆勒提出,需要完整细则评估影响,评判标准在于机制能否保障公平竞争、稳定产业预期。但VDA同时承认,中国市场、供应链、创新能力对德国车企不可或缺。
贸易壁垒之下,本地化生产成为中国车企对冲风险的核心手段。中国头部车企正从单一整车出口,转向出口与本地制造并行,依靠属地化生产规避贸易限制。
回到本届巴黎车展,热闹的展台对比背后,产业格局已经悄然改写。中国车企完成从参展商到市场竞争者的身份转变,在销量层面实现对日系车企阶段性赶超。
孙晓红表示,与上届巴黎车展相比,此次最大的区别就是欧方对中欧贸易逆差与中国汽车在欧占比快速提升的纠结。不过,中欧之间包括汽车行业在内的合作深度与广度早已不可同日而语。
一边是欧洲本土车企开启主场反攻,日系企业固守混动基本盘,中欧贸易新规则也进入落地倒计时;另一边,中欧汽车产业链又深度交织,跨国合资、产能共享的案例不断涌现。
本届巴黎车展所呈现的,正是这种矛盾共存的产业现实:竞争与绑定同步发生。短期销量超越只是阶段性成果,补齐品牌溢价、售后服务、国际贸易规则适配的短板,实现从规模扩张走向价值提升,才是中国车企出海欧洲需要持续作答的长期命题。


